日本首饰收纳盒经EMS邮政渠道进口,货值超个人进境物品2000元限值,须按一般贸易(0110)报关;本票卡点不在归类而在"款号缺失"——以《情况说明》说明无品牌无款号、配合日本店铺收据与实物,最终征税放行,税费合计550元。
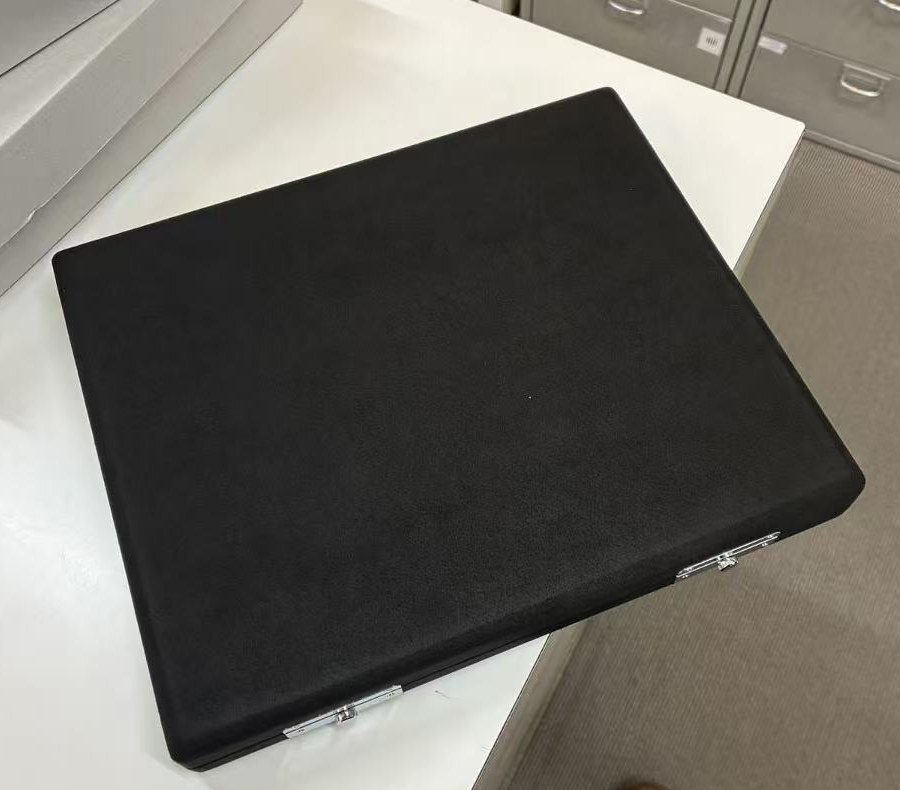
情景回放:超2000元限值,个人物品走不通
近期经手一票日本方向进口:人造革首饰收纳盒4只,客户通过国际邮政渠道(EMS)寄达上海,邮件号 EN214777206JP。很多人以为邮政渠道只能走个人物品类申报,这票的实际情况是——货值超出个人进境物品限值,必须按一般贸易(监管方式0110)在上海邮局海关完成正式申报。下面把"超限值"和"无款号"两个典型问题一次讲清。
2026年2月2日,客户陆先生收到中国邮政发来的通知短信,原文大意如下:
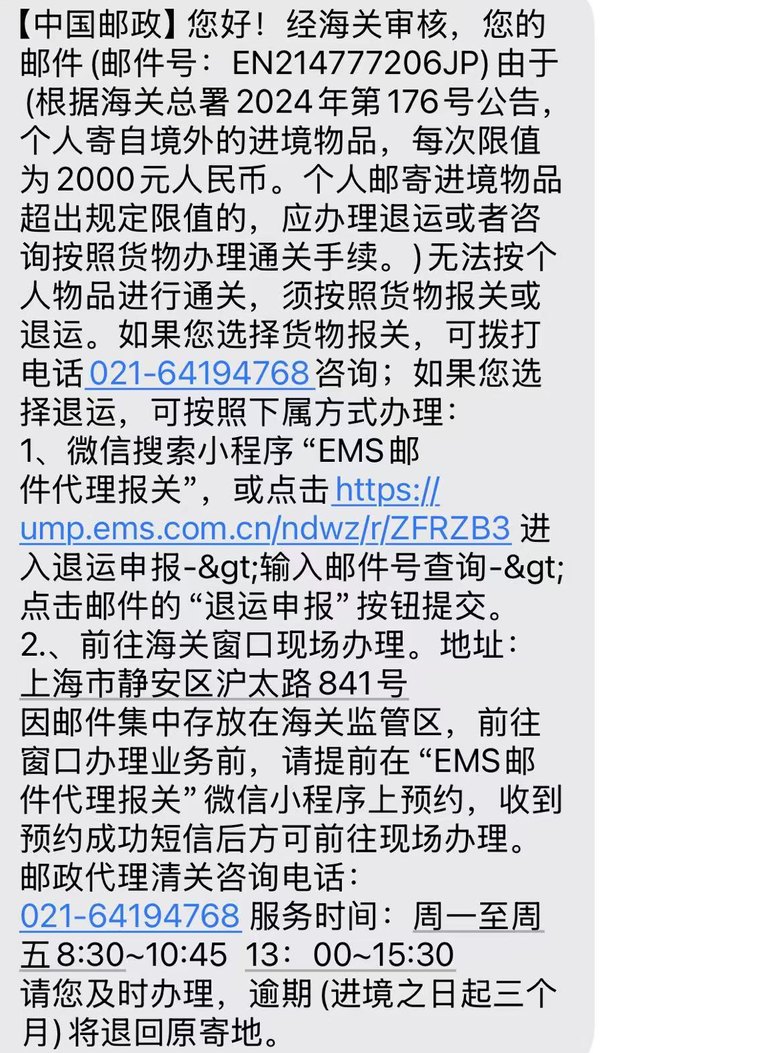
这里要先澄清一个常见误解:这不是"被扣货"(关于包裹被海关查验、暂缓放行的真实处理流程,可看 EMS包裹被海关扣了怎么办),而是"这票邮件不能按个人物品的规则通关"。包裹仍在海关监管区的邮局仓库,没有进境内销,也没有被没收。客户有两条路:退运,或者转成货物报关。
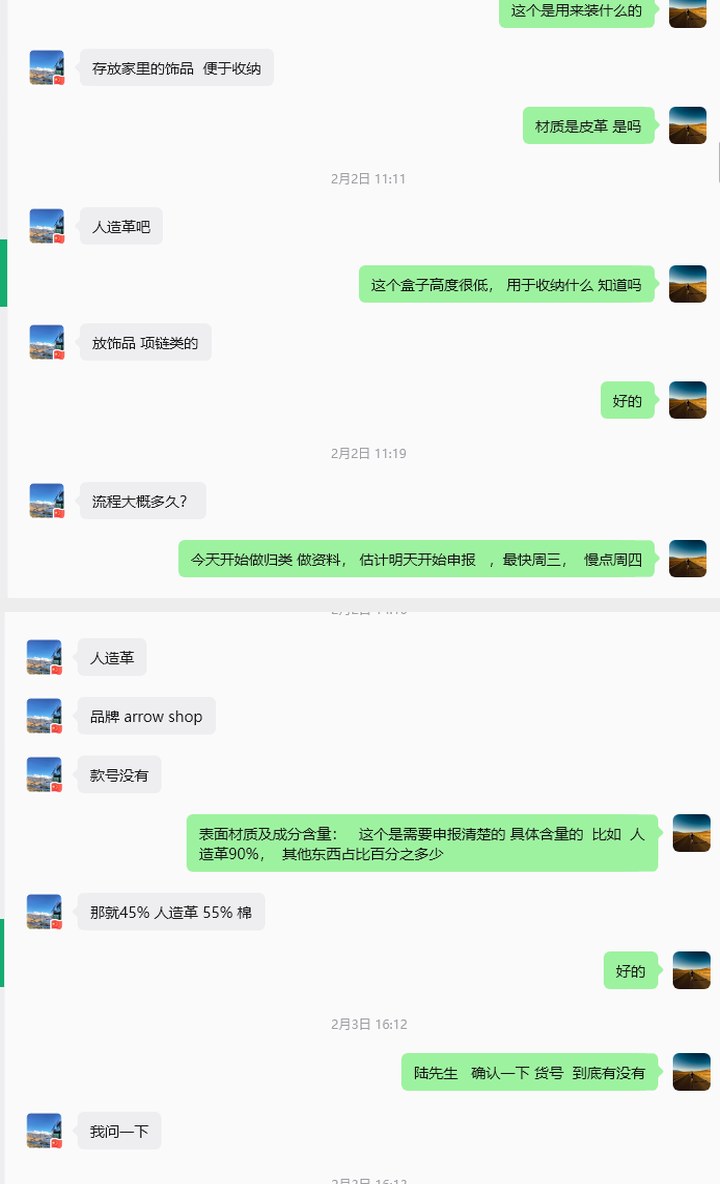
同一天,我们先把决定归类的几项要素问清——微信沟通如下:
货值方面,这批收纳盒是2026年1月27日在东京购入,购物凭证含税合计 54,208日元(单价13,552日元×4件),按当月汇率折合约人民币2,700元,已超出2,000元限值(个人进境物品的免税额与限值如何掌握,见 个人物品免税额度是多少)。很多人到这一步会想"就超几百块,能不能少报一点"——不行。低报货值属于申报不实,风险远大于那点税费,且邮件随附购物凭证,价格一核对就露。正确做法只有两个:
| 对比项 | 退运(原路退回日本) | 按货物报关(本案选择) |
|---|---|---|
| 适用前提 | 客户不需要这批货,或不愿承担税费 | 货值可控、客户需要拿到货 |
| 时间成本 | 国际运输再走一趟,耗时不可控,还可能产生退运费 | 归类申报+审核,本案实际数日内办结 |
| 费用 | 退运费;若再次寄回等于再付一次国际运费 | 关税+增值税,本案合计550元 |
| 结果 | 货回到日本,国内没有货 | 货物完成进口,可正常使用/销售 |
客户这批盒子需要拿回国内用于打样参考(这一点在后来提交海关的《情况说明》里也写明了),退回日本等于回到原点,因此选按货物报关。需要提醒的是:转货物报关不是"改个地址"——它意味着以一家境内企业的名义、按一般贸易正式申报,需要有人做归类、填申报要素、准备随附单证,并对申报内容的真实性承担法律责任。
处理过程:单证、要素、说明三步走
本票难点不在归类——税号4202920000属常规——而在"超限值+企业收货"场景下,单证链与申报要素的完整度,以及中途的"款号"问询。实际处理分三步。
第一步,备齐单证五件套。报关单"随附单证及编号"栏列明:装箱单、提/运单、合同、发票、代理报关委托协议(电子)。邮政渠道没有船公司签发提单,EMS面单号就是运单号(本票提运单号 EN214777206JP/260202)。进境关别为邮局海关(2206),运输方式为邮件运输,货物存放于EMS仓库,监管方式0110,件数1件、毛重3千克、净重2千克、成交方式CIF。
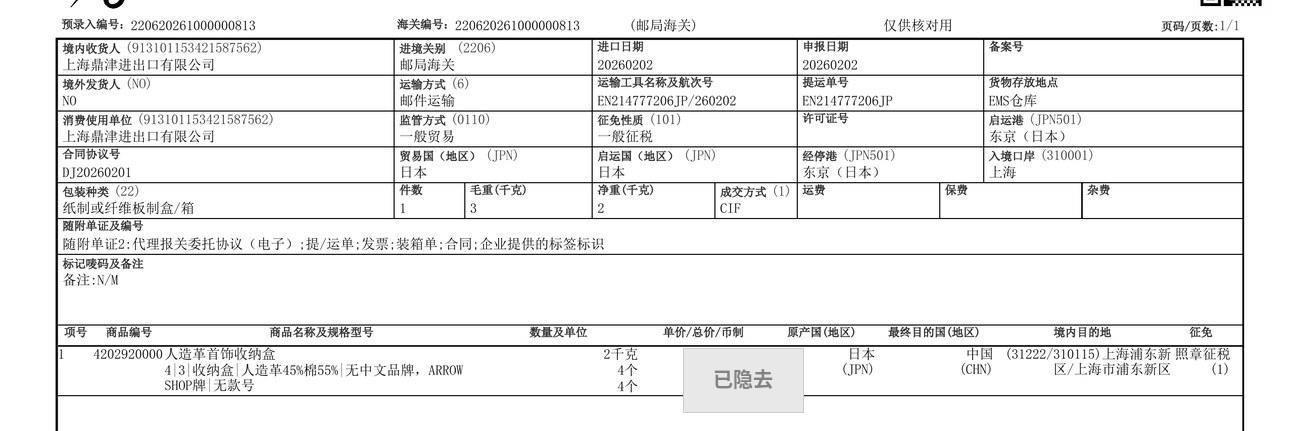
第二步,填申报要素。税号4202920000,规格型号栏原文如下:
| 申报要素 | 填报值 | 说明 |
|---|---|---|
| 品牌类型 | 4(境外品牌·其他) | 袋身印有日本品牌ARROW SHOP,境外品牌报4;无品牌则报0 |
| 出口享惠情况 | 按系统选项填报 | 进口方向不涉及协定税率享受 |
| 种类 | 收纳盒 | 说明是什么用途的容器,不能笼统写"盒子" |
| 表面材质及成分含量 | 人造革45%、棉55% | 决定税号的关键项,必须报到百分比;本案按4202项下"其他容器"归入 |
| 品牌 | 无中文品牌,ARROW SHOP牌 | 品牌商品需注明中外文名称;本案为日本品牌 |
| 款号 | 无 | 本案的争议点,见下一步 |
注:首位之后的枚举值按申报系统当期选项填报,本票以报关单为准。
第三步,卡点:海关就"款号"问询。申报交上去后,2月3日海关对"款号"这一项提出疑问:为什么没有款号?客户核实后的回答是——这批收纳盒是在日本作坊买的,没有贴标签,提货单上也没记录款号,所以确实没有款号。这也正是后来《情况说明》要写清楚的核心内容。
海关盯"款号"的原因很直接:款号(货号)是商品的身份标识,有了它才能比对品牌方产品目录、判断品名和申报价格是否真实。一款商品品牌有、款号却说不出,容易让人怀疑是不是把价格报低了、品名没报实。遇到这种问询,有两件事绝对不能做:
第一,不能自己编一个款号填上去。款号是要能被核对的,编一个不存在的编码等于给申报不实留证据。
第二,不能只是口头解释。海关审核需要书面、可归档的材料。
正确做法是用真实来源去解释"为什么没有"。2月4日我们出具了加盖公章的《情况说明》提交上海海关,核心内容如下:
《情况说明》不是免责信,是一份承担责任的文件——所以不能写"大概""可能"。支撑它的是三样东西:
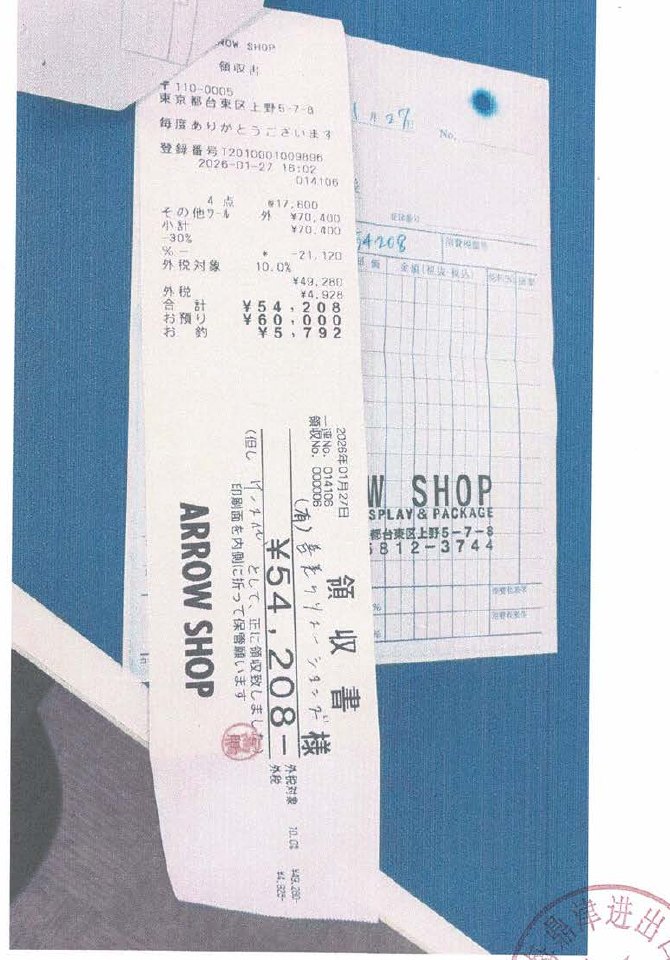
① 购物凭证:日本店铺 ARROW SHOP(東京都台東区上野5-7-8)开具的納品書与領収書,レシートNo.014108,日期2026-01-27 18:02,含税合计54,208日元、共4件;
② 产品实物照片:拍摄实物外观(即本文首图),证明品名与实物一致;
③ 来源说明:写清"在日本作坊购买、无标签、无款号"这一真实情况。
处理结果:数日内征税放行
材料补齐后,海关审核通过。从邮件到达邮局仓库到完成申报放行,全程数日内办结——邮政渠道一般贸易的时效优势正在于此:货物不需要像海运那样等船期堆存,EMS仓库到邮局海关的物理距离就是通关时效。
| 日期 | 节点 | 动作 |
|---|---|---|
| 2026-01-27 | 日本购货 | 客户在东京上野 ARROW SHOP 购入4只人造革首饰收纳盒,含税54,208日元 |
| 入境后 | 收到邮政通知 | 邮件 EN214777206JP 因超2000元限值,无法按个人物品通关,须货物报关或退运 |
| 2026-02-02 11:11 | 客户委托 | 确认用途(首饰收纳)、材质(人造革)、品牌(ARROW SHOP)、款号(无) |
| 2026-02-02 14:10 | 要素补全 | 补充表面材质成分:人造革45%、棉55%,确定归类 |
| 2026-02-02 | 申报 | 报关单申报,税号4202920000,监管方式0110,申报日期20260202 |
| 2026-02-03 16:12 | 海关问询 | 海关就"无款号"提出疑问,向客户核实来源 |
| 2026-02-04 | 补交材料 | 出具并提交加盖公章的《情况说明》+日本购物凭证+产品照片 |
| 2026-02-04 | 征税放行 | 海关审核通过,缴纳税款后放行,交邮政投递 |
这票货最终按4202920000照章征税,关税与增值税合计550元;缴税放行的具体操作可参考 EMS被税了怎么办,税款入库后当日放行,随后交由邮政完成投递。整票货值不大,但把"超限值"和"无款号"两个典型问题都踩了一遍——这也是整理这单出来的原因。
专业提示:首饰盒/小商品进口三个最常见卡点
结合这票实单,给"日本小商品+邮政渠道"场景三条可操作经验:
- 限值先算再选路。收到"超限值"通知,第一件事是拿购物凭证核对货值。超限了就别纠结"能不能按个人物品报",直接评估退运和货物报关哪个划算——货物报关需要有境内企业作为申报主体,属于正式申报,要承担申报不实的法律责任。
- 款号缺失就说清为什么没有。作坊、手工艺店、个人二手购买的商品,本来就没有统一款号,是正常现象。海关要的不是一个编出来的编码,而是"为什么没有"的真实说明,以及能互相印证的凭证:《情况说明》+购物凭证+产品照片,三样对齐,审核才能往下走。
- 成分比例不是随便填的。"人造革45%、棉55%"是归类的基础,它直接决定税号、税率与查验重点。同一个收纳盒,表面是塑料、纺织还是皮革,税号可能完全不同,问要素时必须问到百分比。
如果你有日本方向的小批量货物走邮政渠道进口,需要按一般贸易正规申报,可以把品名、材质、用途三要素发给我们预审——申报前把要素钉死,到港即可申报。需要时可通过EMS邮政商业报关来联系我们。
常见问题
个人从日本寄东西回国,超过多少钱就不能按个人物品通关?
根据海关总署2024年第176号公告,个人寄自境外的进境物品每次限值为2000元人民币。超出规定限值的,应当办理退运,或者按照货物办理通关手续。本案例货值54,208日元、约合人民币2,700元,已超限值,因此收到中国邮政"无法按个人物品通关"的通知,须按货物报关或退运。
商品没有款号(货号)可以报关吗?
可以,但不能空着不解释。款号是商品的身份标识,缺失时海关会核实品名与价格是否真实。正确做法是如实说明来源(例如日本作坊购买、未贴标签、提货单未记录),并附购物凭证、产品实物照片,必要时出具加盖公章的《情况说明》。本案例即为日本作坊购买、无款号,出具《情况说明》后顺利放行。
人造革首饰收纳盒进口用哪个HS编码?
本案例申报税号为4202920000。归类依据是产品的表面材质与成分含量:人造革45%、棉55%,按4202项下"其他容器"归入。所以申报要素里的"表面材质及成分含量"必须报准,它直接决定税号、税率与查验重点。