先说结论:汇总征税和行邮税不是同一层面的概念,也不能互相替代。行邮税是海关对个人邮递物品、旅客行李等非贸易性物品征收的进口税,按单一税率综合计征;汇总征税则是针对已按一般贸易方式申报的货物,允许企业在提供担保后先放行、次月集中缴税的一种纳税便利措施。判断该走哪条路,关键看包裹的物品性质——是个人自用物品,还是具有贸易属性的货物。宁波一票被邮政小包扣下的联轴器,正是因为被认定为货物而非个人物品,才必须放弃行邮税路径,改按货物报关处理,可参考 宁波联轴器被邮政小包扣以为退运就行 的实例。
一、先分清:行邮税与汇总征税各管什么
很多收件人一看到"税"就以为只有一种算法,其实海关对进口物品的征税逻辑分两条线:一条面向非贸易性物品,一条面向贸易性货物。行邮税属于前者,汇总征税属于后者的一种纳税方式。
据海关总署相关规定,个人邮递物品进境以"自用、合理数量"为限,超出这一范围即可能被认定为货物,需要按货物办理报关纳税手续,此时行邮税就不再适用。而汇总征税的前提,是企业已经完成一般贸易申报,只是把缴税环节后移。
行邮税的核心特征
- 适用对象:个人邮递物品、旅客随身行李等非贸易性物品;
- 税率结构:将关税、增值税、消费税合并为单一税率,按物品类别分档;
- 计税依据:以完税价格为准,海关有完税价格表可参照;
- 缴税方式:一票一缴,通常由邮政企业代收代缴;
- 核心门槛:必须满足"自用、合理数量"。
汇总征税的核心特征
- 适用对象:已按一般贸易方式申报的进出口货物;
- 税率结构:按货物对应的关税、增值税、消费税分别计征,不合并;
- 计税依据:以实际成交价格为基础的完税价格;
- 缴税方式:企业提供税款担保后先放行,次月集中汇总缴税;
- 核心门槛:企业需具备相应资质并提供担保。
| 对比项目 | 说明 |
|---|---|
| 适用对象 | 行邮税针对个人自用物品;汇总征税针对一般贸易货物 |
| 税率构成 | 行邮税为合并单一税率;汇总征税为关税+增值税+消费税分别计征 |
| 申报方式 | 行邮税由收件人配合邮政申报;汇总征税由企业自行申报并提供担保 |
| 缴税节奏 | 行邮税一票一缴;汇总征税先放行、次月汇总缴纳 |
| 数量限制 | 行邮税受"自用、合理数量"约束;汇总征税按实际贸易数量申报 |
| 典型场景 | 行邮税用于个人海淘小包;汇总征税用于企业批量进口设备、零部件 |
二、案例推导:一票联轴器为什么不能走行邮税
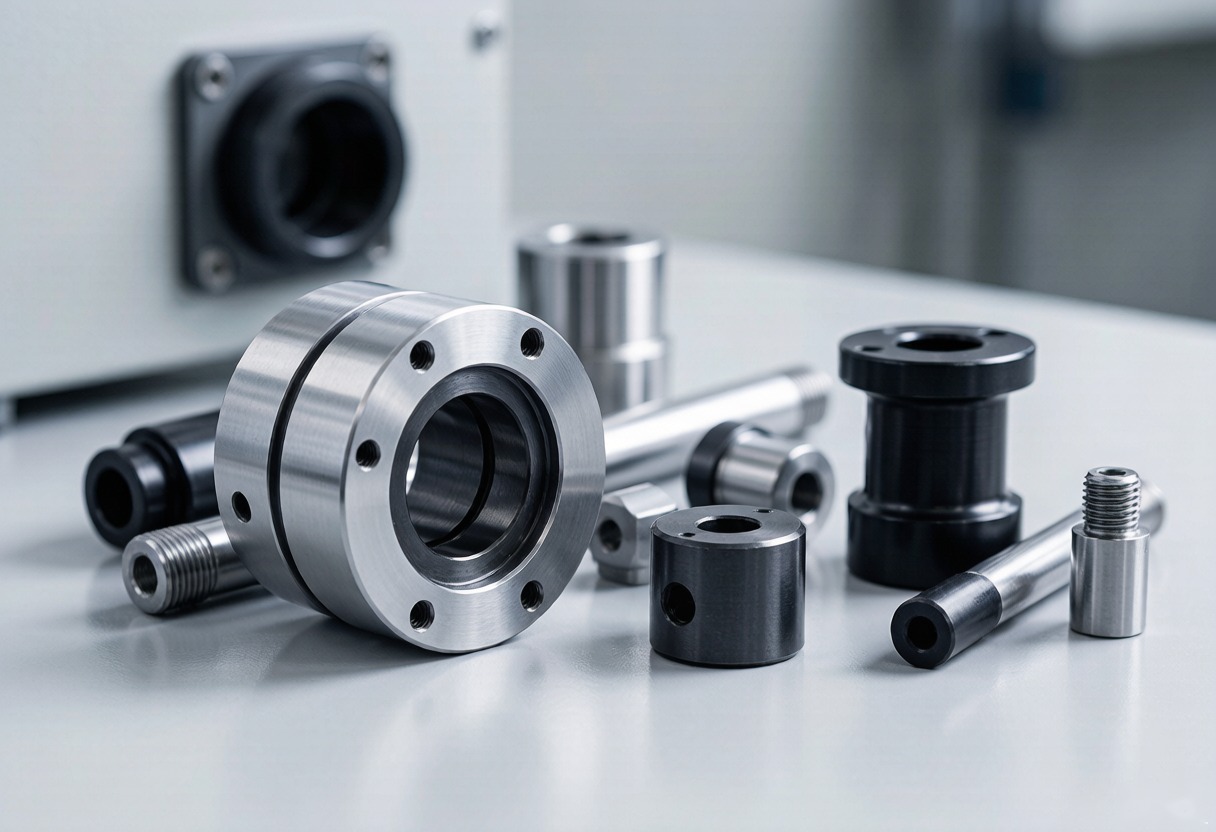
2026年9月,宁波一家自动化设备企业通过邮政小包渠道进口一批联轴器,用于自家产线设备维修。包裹到达上海沪太路邮政申报点后被暂扣,企业第一反应是"那就退运吧",以为退回去重新发一次就能避开麻烦。
案例拆解:宁波联轴器被邮政小包扣
这票联轴器申报时按个人物品填写,但海关在审核中发现:数量明显超出个人自用范围、收件人为企业、且货物具有明确的工业用途。综合判断后,该批物品被认定为贸易性货物,不再适用行邮税,必须按货物办理报关纳税手续。企业原本打算退运,但退运同样需要申报,且重新发运仍会面对同样的认定问题,时间成本更高。最终在专业报关团队协助下,按一般贸易方式完成归类申报与纳税,包裹顺利放行。
完整处理过程可查看:宁波联轴器被邮政小包扣以为退运就行?这样处理最快
这个案例说明一个关键点:计税方式的选择不是收件人自己说了算,而是由物品性质决定的。一旦被认定为货物,行邮税路径自动关闭,只能走货物报关;而货物报关缴税时,企业如果符合条件,就可以申请汇总征税,把税款留到次月集中缴纳,缓解现金流压力。
从案例反推的三个判断动作
- 先看物品性质:收件人是个人还是企业?数量是否明显超出个人自用?用途是自用还是生产销售?
- 再看计税路径:若属个人自用物品,走行邮税;若属货物,走一般贸易报关纳税。
- 最后看缴税方式:确认为货物后,若企业有资质并提供担保,可申请汇总征税,先放行后缴税。
三、行邮税怎么算,和货物税率差在哪
行邮税最大的特点是"合并简化":把关税、增值税、消费税打包成一个税率,按物品类别分档征收。而货物进口时,这三项税是分开计算的,且增值税一般纳税人还可以抵扣进项。
行邮税的计税逻辑
- 应征税额 = 完税价格 × 行邮税税率;
- 完税价格由海关按完税价格表确定,实际价格与表列价格相差较大时另行核定;
- 不同物品类别对应不同税率档位,具体以海关最新公告为准;
- 应征税额在起征点以下的可免征,超过则全额计征。
货物税的计税逻辑
- 关税 = 完税价格 × 关税税率(视原产地与贸易协定而定);
- 增值税 = (完税价格 + 关税 + 消费税)× 增值税税率;
- 部分商品另征消费税;
- 符合条件的企业可凭缴款凭证抵扣增值税进项。
对进口企业而言,走货物报关虽然流程更复杂,但税率适用更精准、进项可抵扣,综合税负往往比按行邮税一刀切更可控。这也是为什么被认定为货物后,不建议硬套行邮税的原因。
四、汇总征税的适用条件与操作要点
汇总征税不是"少缴税",而是"缓缴税"。它的价值在于让货物先放行、税款次月集中缴纳,减少企业资金占用和通关等待时间。
适用汇总征税通常需要满足
- 企业已完成一般贸易申报,货物属于应税货物;
- 企业具备相应信用等级与纳税资质;
- 按规定提供税款担保(如保证金、银行保函等);
- 在海关规定的期限内完成汇总缴税。
办理时的操作清单
- 确认货物已完成归类,HS编码准确无误;
- 准备合同、发票、装箱单等基础单证;
- 向海关提交汇总征税申请并提供担保;
- 货物放行后,在次月规定期限内完成税款汇总缴纳;
- 保留缴款凭证,用于后续财务入账与进项抵扣。
提示:无论是行邮税还是汇总征税,前提都是申报信息真实准确。归类错误、低报价格不仅会导致补税,还可能影响企业信用等级。拿不准时,可先致电 021-68908689 让报关员帮你判断物品性质与适用路径。
五、邮政包裹被扣后,收件人该怎么做
包裹在上海武定路邮政或沪太路邮政申报点被暂扣,通常有三种走向:补税放行、按货物报关、退运。选择哪一条,取决于物品性质和数量。
可以按以下顺序处理
- 查看扣件通知,确认被扣原因(超值、超量、性质认定、单证缺失等);
- 判断物品是否仍属个人自用合理数量范围;
- 若属个人物品,配合邮政完成行邮税申报与缴纳;
- 若被认定为货物,转为一般贸易报关,按货物税率纳税;
- 符合条件的企业,可同步申请汇总征税,先放行后缴税;
- 确实无法进口的,再考虑退运,但退运同样需要申报,不宜作为首选。
宁波联轴器案例中,企业最初想直接退运,结果发现退运并不能绕开认定问题,反而多花时间。实际处理时,先判断性质、再选路径,才是效率最高的做法。
六、常见误区澄清
- 误区一:行邮税税率一定比货物税低。不一定。行邮税是合并税率,货物税可抵扣进项,综合比较要算总账。
- 误区二:汇总征税等于免税。不是。汇总征税只是延后缴税时间,税款仍需足额缴纳。
- 误区三:个人包裹永远不会被认定为货物。数量、用途、收件人性质任一超标,都可能被认定为货物。
- 误区四:退运就能解决问题。退运需要申报,重新发运仍会面对同样的认定,时间成本更高。
七、写在最后
汇总征税和行邮税的区别,本质上是"贸易性货物"与"非贸易性物品"两条征管线的区别。收件人真正要做的,不是纠结哪个税率更低,而是先判断自己的包裹属于哪一类,再选择对应的申报与缴税方式。判断不清时,尽早咨询专业报关团队,往往比自行尝试退运或硬报更省时间。